Domain der-suedschwarzwald.de kaufen?
Wir ziehen mit dem Projekt
der-suedschwarzwald.de um.
Sind Sie am Kauf der Domain
der-suedschwarzwald.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-suedschwarzwald.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **

Ähnliche Suchbegriffe für Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern
Top-Angebote
Produkte zum Begriff Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern:
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Kontrolle, Fachbücher von David GarlandOffizielles Ziel staatlichen Strafens war bisher neben der Generalprävention vor allem die Wiedereingliederung von Straftätern in die Gesellschaft. Das wohlfahrtsstaatliche Behandeln und Resozialisieren ist jedoch in den letzten Jahrzehnten - insbesondere in den USA, aber in Anfängen auch bei uns - immer mehr verdrängt worden von zwei neuen Formen der Kriminalitätsbekämpfung: vorbeugende Kontrollen einerseits, von Alarmanlagen über Datensammlungen bis zu Bürgerwehren, harte und ausgrenzende Strafen andererseits. David Garland liefert eine brillante Analyse dieser neuen Formen der sozialen Kontrolle und der Kriminalpolitik sowie ihrer sozialen Hintergründe. Abschottung und verstärkte Überwachung einerseits, die Ausgrenzung grosser Gruppen andererseits sind Anzeichen einer Entwicklung zum Law-and-Order-Staat mit der Tendenz zum Autoritarismus. Im Fokus steht nicht nur der Umgang mit Kriminalität.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kultur der Ambiguität, Fachbücher von Thomas Bauer"Die Kultur der Ambiguität" von Thomas Bauer bietet eine tiefgehende Analyse, wie verschiedene Kulturen mit Ambiguität umgehen. Das Buch beleuchtet die Toleranz gegenüber Mehrdeutigkeit und Pluralität in unterschiedlichen kulturellen Kontexten, insbesondere im Islam. Bauer zeigt auf, dass der Umgang mit Ambiguität nicht nur kulturell bedingt ist, sondern auch historische Wandlungen durchlebt hat. Insbesondere wird der Wandel in islamischen Kulturen thematisiert, der von einer einst hohen Toleranz hin zu einer verstärkten Intoleranz gegenüber Vieldeutigkeit führt. Diese Untersuchung eröffnet neue Perspektiven auf die Mentalitätsgeschichte und fordert eine Abkehr vom eurozentrischen Blickwinkel. Der Untertitel "Eine andere Geschichte des Islams" verdeutlicht die Ambivalenz und die vielschichtige Betrachtung des Themas. Das Buch ist ein bedeutender Beitrag zur Geisteswissenschaft und bietet wertvolle Einsichten für alle, die sich mit kulturellen und religiösen Fragestellungen auseinandersetzen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **

Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern:
-
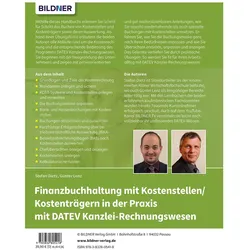
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Antike, FachbücherDas Studienbuch führt praxisnah fachübergreifendes Arbeiten vor und ist damit speziell auf die neuen kultur- und altertumswissenschaftlichen Studiengänge zugeschnitten. Unter der Zielsetzung eines konsequent transdisziplinären Dialogs sind Beiträge aus vier verschiedenen Fachperspektiven – Alte Geschichte, Griechische und Lateinische Philologie sowie Klassische Archäologie – zusammengeführt. Der Band bildet die Vielfalt kulturgeschichtlicher Arbeitsweisen und Problemfelder ab und führt in grenzüberschreitende und perspektivenreiche Fragestellungen ein, wie der Genderforschung, der Intermedialität, der Repräsentation und Performativität. Anhand von Fragen, die den jeweiligen Gegenstand erschliessen, erfolgen ein Begriffs- und Problemaufriss sowie die Anregung zur kritischen Diskussion. Kurze Einleitungen, Leitfragen, systematisierende Fazits und kommentierte Literaturhinweise weisen Wege zur Wissens- und Methodenvertiefung.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Kontrolle, Fachbücher von David GarlandOffizielles Ziel staatlichen Strafens war bisher neben der Generalprävention vor allem die Wiedereingliederung von Straftätern in die Gesellschaft. Das wohlfahrtsstaatliche Behandeln und Resozialisieren ist jedoch in den letzten Jahrzehnten - insbesondere in den USA, aber in Anfängen auch bei uns - immer mehr verdrängt worden von zwei neuen Formen der Kriminalitätsbekämpfung: vorbeugende Kontrollen einerseits, von Alarmanlagen über Datensammlungen bis zu Bürgerwehren, harte und ausgrenzende Strafen andererseits. David Garland liefert eine brillante Analyse dieser neuen Formen der sozialen Kontrolle und der Kriminalpolitik sowie ihrer sozialen Hintergründe. Abschottung und verstärkte Überwachung einerseits, die Ausgrenzung grosser Gruppen andererseits sind Anzeichen einer Entwicklung zum Law-and-Order-Staat mit der Tendenz zum Autoritarismus. Im Fokus steht nicht nur der Umgang mit Kriminalität.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
Ähnliche Suchbegriffe für Finanzbuchhaltung-mit-Kostenstellen-Kostenträgern
-
Die Kultur der Ambiguität, Fachbücher von Thomas Bauer"Die Kultur der Ambiguität" von Thomas Bauer bietet eine tiefgehende Analyse, wie verschiedene Kulturen mit Ambiguität umgehen. Das Buch beleuchtet die Toleranz gegenüber Mehrdeutigkeit und Pluralität in unterschiedlichen kulturellen Kontexten, insbesondere im Islam. Bauer zeigt auf, dass der Umgang mit Ambiguität nicht nur kulturell bedingt ist, sondern auch historische Wandlungen durchlebt hat. Insbesondere wird der Wandel in islamischen Kulturen thematisiert, der von einer einst hohen Toleranz hin zu einer verstärkten Intoleranz gegenüber Vieldeutigkeit führt. Diese Untersuchung eröffnet neue Perspektiven auf die Mentalitätsgeschichte und fordert eine Abkehr vom eurozentrischen Blickwinkel. Der Untertitel "Eine andere Geschichte des Islams" verdeutlicht die Ambivalenz und die vielschichtige Betrachtung des Themas. Das Buch ist ein bedeutender Beitrag zur Geisteswissenschaft und bietet wertvolle Einsichten für alle, die sich mit kulturellen und religiösen Fragestellungen auseinandersetzen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kultur der Moderne, Belletristik von Richard MünchDer erste thematische Schritt dieser Studie über die Entwicklungsdynamik der modernen Kultur arbeitet die Eigenart der okzidentalen Kultur im Vergleich zum Orient heraus. Der zweite Schritt untersucht die Entwicklung des Spannungsverhältnisses zwischen religiöser Ethik und Welt vom antiken Judentum bis zum asketischen Protestantismus und mündet dann in eine Diskussion der Folgen, die sich aus der Säkularisierung für die behandelte Thematik ergeben. Der dritte Schritt wendet sich der Entwicklung und Aktualisierung, das heisst der Institutionalisierung dieses Codes in denjenigen Gesellschaften zu, aus denen die folgenreichsten Ansätze für die moderne Kultur hervorgegangen sind: in England, den Vereinigten Staaten von Amerika, Frankreich und Deutschland. Die Untersuchung schliesst mit dem theoretischen Modell einer voluntaristischen Ordnung, die als Potenzial in der Kultur der Moderne enthalten ist, aber von jeder Gesellschaft auf ihre eigene Art und notwendigerweise unvollständig konkretisiert wird.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Deutung der Religion in der Kultur, Fachbücher von Christian DanzReligion erfreut sich gegenwärtig nicht nur eines grossen öffentlichen Interesses, sondern ist auch auf die Tagesordnung der Politik und der Wissenschaften zurückgekehrt. Einfache Antworten auf die mit dem religiösen und kulturellen Pluralismus verbundenen Fragen und Konflikte kann gegenwärtig keiner geben. Ein konstruktiver Umgang damit erfordert eine methodische Verbindung von kulturhermeneutischen und empirischen Perspektiven mit normativen Fragestellungen. Das Buch nimmt diese Frage auf und beantwortet sie aus der Sicht der evangelischen Theologie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.